Vous hésitez entre la RC seule, la mini-omnium et l’omnium complète ? Chaque formule offre un niveau de protection différent pour votre voiture. Découvrez leurs différences et les garanties incluses/
Ce qu’il faut retenir
- Les trois formules se présentent en escalier : la RC (obligatoire), puis la mini-omnium, puis l’omnium complet. Plus vous montez, plus vous êtes couvert, et plus la prime est élevée.
- La RC protège les autres. La mini-omnium et l’omnium complet protègent votre voiture.
- Ce qui sépare la RC de la mini-omnium, ce sont les événements extérieurs (vol, incendie, tempête). Ce qui sépare la mini-omnium de l’omnium complet, c’est l’accident dont vous êtes responsable.
- Le bon choix dépend de la valeur de votre voiture, de son financement et de l’endroit où vous la garez, bien plus que de votre habileté au volant.
- Chaque contrat a ses propres franchises et exclusions : comparez-les avant de signer.
Pourquoi comparer la RC, la mini-omnium et l’omnium complet ?
Quand on cherche une assurance auto, on compare souvent les prix avant de comprendre ce que chaque formule couvre vraiment. Pourtant, trois questions suffisent pour y voir clair :
- qui est protégé : les autres, ou aussi votre voiture ?
- contre quoi : seulement des événements extérieurs, ou aussi vos propres erreurs ?
- à quel prix, et avec quelle franchise restant à votre charge ?
Les trois formules répondent à ces questions de façon différente. Pour une vue d’ensemble de nos offres, vous pouvez aussi consulter notre page assurance voiture. Voyons maintenant ce que vous gagnez en passant d’une formule à la suivante.
Quelle est la différence entre la RC, la mini-omnium et l’omnium complet en Belgique ?
La RC
La RC (responsabilité civile) est la seule assurance obligatoire. C’est la base commune aux trois formules.
Elle paie les blessures et les dégâts que vous causez aux autres. En revanche, elle ne paie jamais la réparation de votre propre voiture quand vous êtes responsable.
Face aux deux omnium, la RC seule laisse donc deux risques à votre charge : les événements extérieurs (vol, incendie, tempête) et vos propres accidents.
Cas concret : RC seule
Prenons Karl, qui conduit une voiture de plus de dix ans achetée d’occasion pour un petit prix.
Il roule peu et la valeur de sa voiture est faible.
Il compare les trois formules et garde la RC seule : ajouter une omnium coûterait plus cher que ce qu’elle lui rapporterait en cas de sinistre.
Dans son cas, la RC seule est cohérente, à condition d’accepter de payer lui-même une réparation si l’accident est de sa faute.
Mini-omnium ou omnium complet?
La mini-omnium (ou omnium partielle) s’ajoute à la RC et protège votre voiture contre des événements extérieurs, qui ne viennent pas d’une faute de conduite de votre part.
L’omnium complet reprend tout cela et plus : il paie aussi les dégâts à votre voiture quand vous êtes responsable.
Pour la liste détaillée des garanties de la mini-omnium, lisez notre article mini-omnium : que couvre-t-elle ?. Ici, ce qui compte, c’est la différence entre les deux :
- un accident dont vous êtes responsable : couvert par l’omnium complet, pas par la mini-omnium
- un vol, un incendie ou une tempête : couverts par les deux
- la prime et la franchise : plus élevées avec l’omnium complet
Cas concret : choisir entre mini-omnium et omnium complet
Prenons Julie, qui a une voiture de quelques années, qu’elle laisse souvent garée dans la rue.
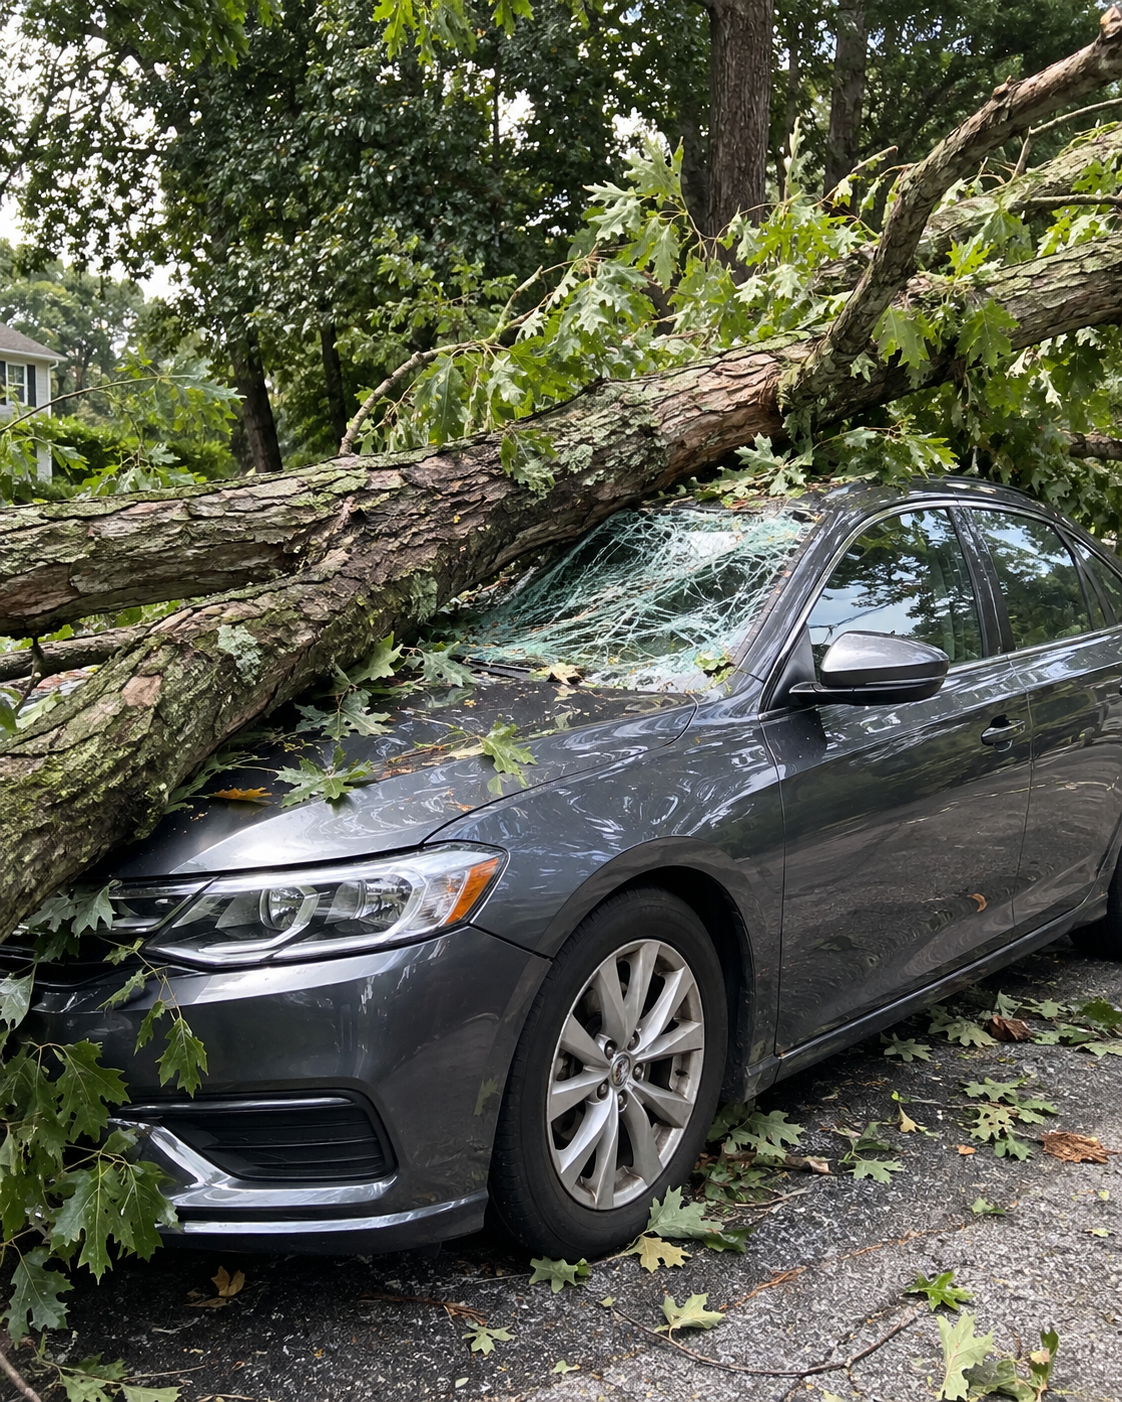
Elle craint surtout le vol ou une branche tombée pendant une tempête, et peu les accidents, car elle conduit prudemment.
Elle choisit la mini-omnium : les risques qui la préoccupent sont couverts, sans payer pour la protection contre l’accident de sa faute.
Dans son cas, la mini-omnium est adaptée, car le seul risque qu’elle ne couvre pas est celui qu’elle accepte de garder à sa charge.
L’omnium complet
L’omnium complet est le sommet de l’escalier : c’est la seule formule qui couvre votre voiture quel que soit le responsable de l’accident.
Vous payez donc cette tranquillité en plus, sous forme d’une prime plus élevée et, souvent, d’une franchise.
Cela signifie que, par rapport aux deux autres formules :
- la réparation de votre voiture est prise en charge même si l’accident est de votre faute
- les événements extérieurs restent couverts, comme avec la mini-omnium
- le coût de la protection monte, surtout pour une voiture de valeur
L’omnium complet est donc la formule la plus rassurante, mais aussi la plus chère, et elle n’a de sens que si la voiture vaut la peine d’être protégée à ce niveau.
Cas concret : choisir l’omnium complet
Prenons Thomas, qui vient d’acheter une voiture neuve, financée par un crédit.
Il ne pourrait pas supporter seul le coût de réparation ou de remplacement de sa voiture, et il doit continuer à rembourser son crédit quoi qu’il arrive.
Il choisit l’omnium complet : même s’il est responsable d’un accident, sa voiture est réparée.
Dans son cas, l’omnium complet est adapté, car la valeur de la voiture est élevée et le crédit court encore.
Comment choisir entre les trois formules ?
Il n’existe pas une formule qui soit meilleure dans toutes les situations.
Posez-vous d’abord la question de la valeur : plus votre voiture est récente et chère, plus il est utile de monter dans l’escalier. Plus elle est ancienne, plus la RC seule devient raisonnable.
Regardez ensuite le financement : une voiture en leasing ou payée à crédit appelle souvent une couverture complète.
Pensez enfin à l’usage : une voiture garée dehors, ou qui roule beaucoup, est plus exposée qu’une voiture au garage qui sort peu.
Votre choix dépendra donc de la valeur de votre voiture, de son financement, de votre budget et du risque que vous acceptez de garder à votre charge.
Même sinistre, trois formules : qui paie quoi ?
La façon la plus simple de voir la différence est de prendre le même événement et de regarder ce que paie chaque formule.
Vous êtes responsable d’un accident : la RC paie les dégâts causés aux autres, quelle que soit la formule. La réparation de votre voiture n’est payée que par l’omnium complet.
Votre voiture est volée, brûle ou est abîmée par une tempête : la RC seule ne paie rien. La mini-omnium et l’omnium complet interviennent, selon les conditions et avec une éventuelle franchise.
Un autre conducteur est responsable : c’est en principe son assurance RC qui paie. Votre propre contrat reste utile pour vos démarches ou si le responsable n’est pas identifié.
Les courtiers Dedale analysent la valeur de votre voiture, votre usage et votre budget afin de vous aider à choisir entre la RC seule, la mini-omnium ou l’omnium complet.
FAQ sur la différence entre la RC, la mini-omnium et l’omnium complet
La RC auto est-elle obligatoire en Belgique ?
Oui. Tout véhicule qui circule doit être couvert par une assurance responsabilité civile. La mini-omnium et l’omnium complet, eux, sont facultatifs.
Quelle est la différence principale entre la RC et l’omnium ?
La RC protège les autres, l’omnium protège votre voiture. Avec la RC seule, la réparation de votre véhicule reste à votre charge quand vous êtes responsable de l’accident.
Quelle est la différence entre la mini-omnium et l’omnium complet ?
La mini-omnium couvre votre voiture contre des événements extérieurs (vol, incendie, tempête, vitres). L’omnium complet ajoute les dégâts d’un accident dont vous êtes responsable.
La mini-omnium et l’omnium partielle, est-ce la même chose ?
Oui, ce sont deux noms pour la même formule. Les garanties exactes varient toutefois d’un assureur à l’autre.
Peut-on prendre une mini-omnium ou un omnium complet sans RC ?
Non. Ces deux formules s’ajoutent à la RC et ne la remplacent jamais. La RC reste la base obligatoire.
Quelle formule est la moins chère, laquelle est la plus chère ?
En règle générale, la RC seule est la moins chère, la mini-omnium se situe au milieu et l’omnium complet est le plus cher. Le prix exact dépend de votre profil, de votre voiture et de l’assureur.
Faut-il un omnium complet si j’ai une voiture en leasing ou financée par un crédit ?
Souvent oui. Les sociétés de leasing et certains prêteurs demandent une couverture complète du véhicule. Vérifiez les conditions de votre contrat.
L’omnium complet vaut-il la peine pour une voiture ancienne ?
Pas toujours. L’indemnité est calculée sur la valeur du véhicule : plus la voiture est ancienne, plus cette valeur baisse, et plus la prime est difficile à justifier.
Peut-on changer de formule en cours de route ?
C’est souvent possible, mais l’assureur peut poser des conditions, par exemple un contrôle de l’état du véhicule pour passer à une couverture plus large. Parlez-en à votre courtier.
Un accident dont je suis responsable fait-il augmenter ma prime ?
C’est possible. En Belgique, l’assurance RC utilise un système de bonus-malus : votre prime évolue selon vos sinistres. Les règles pour l’omnium dépendent de chaque assureur.
Quelle assurance auto choisir en Belgique ?
La RC est obligatoire. La mini-omnium et l’omnium complet sont des choix, qui dépendent de la valeur de votre voiture, de votre budget et du risque que vous acceptez de porter vous-même.
RC seule, mini-omnium ou omnium complet : nos courtiers Dedale comparent et vous accompagnent pour trouver une assurance auto adaptée à votre situation.
Contactez Dedale pour comparer les formules de votre assurance auto
Glossaire de l’assurance auto
RC auto
Assurance obligatoire qui paie les dommages que vous causez aux autres avec votre véhicule.
Mini-omnium
Assurance facultative (aussi appelée omnium partielle) qui couvre votre voiture contre des événements extérieurs comme le vol, l’incendie ou la tempête.
Omnium complet
Assurance facultative qui couvre aussi les dégâts à votre voiture quand vous êtes responsable de l’accident.
Franchise
Part des dégâts qui reste à votre charge lors d’un sinistre.
Prime
Montant que vous payez, chaque mois ou chaque année, pour votre contrat.
Valeur du véhicule
Montant de référence utilisé par l’assureur pour calculer l’indemnité en cas de vol ou de perte totale.
Bonus-malus
Système qui fait baisser votre prime RC si vous n’avez pas d’accident responsable, et la fait monter dans le cas contraire.
Preneur d’assurance
Personne qui souscrit le contrat d’assurance et paie les primes.
Tiers
Personne qui n’est pas dans votre véhicule et qui subit un dommage causé par vous.
Pour le détail d’une formule, lisez mini-omnium : que couvre-t-elle ?